Назад
 6 мин
БДР, БДДС и прогнозный баланс образуют три взаимосвязанные формы мастер-бюджета: прибыль, движение денег и состояние активов с обязательствами. Чтобы составить их без расхождений, сначала рассчитывают финансовый результат, затем платежи и после этого остатки баланса.
Мастер-бюджет: три формы и зачем их связывать
Мастер-бюджет связывает операционные планы, прибыль, движение денег и финансовое положение. БДДС и БДР различаются моментом отражения операций; прогнозный баланс показывает конечные активы и обязательства.
Подробно об организации процесса: «Бюджетирование».
|
Форма |
Что показывает |
Основной результат |
На чём строится |
|
БДР |
Выручка, себестоимость, расходы, финансовый результат |
Чистая прибыль / убыток |
Продажи, выпуск, нормы затрат, амортизация |
|
БДДС |
Входящий и исходящий денежный поток |
Остаток денег и кассовые разрывы |
Отсрочки оплат, графики платежей, инвестиции, долг |
|
Прогнозный баланс (ББЛ) |
Активы, обязательства и капитал на дату |
Финансовая устойчивость и сходимость модели |
Начальные остатки и все операции периода |
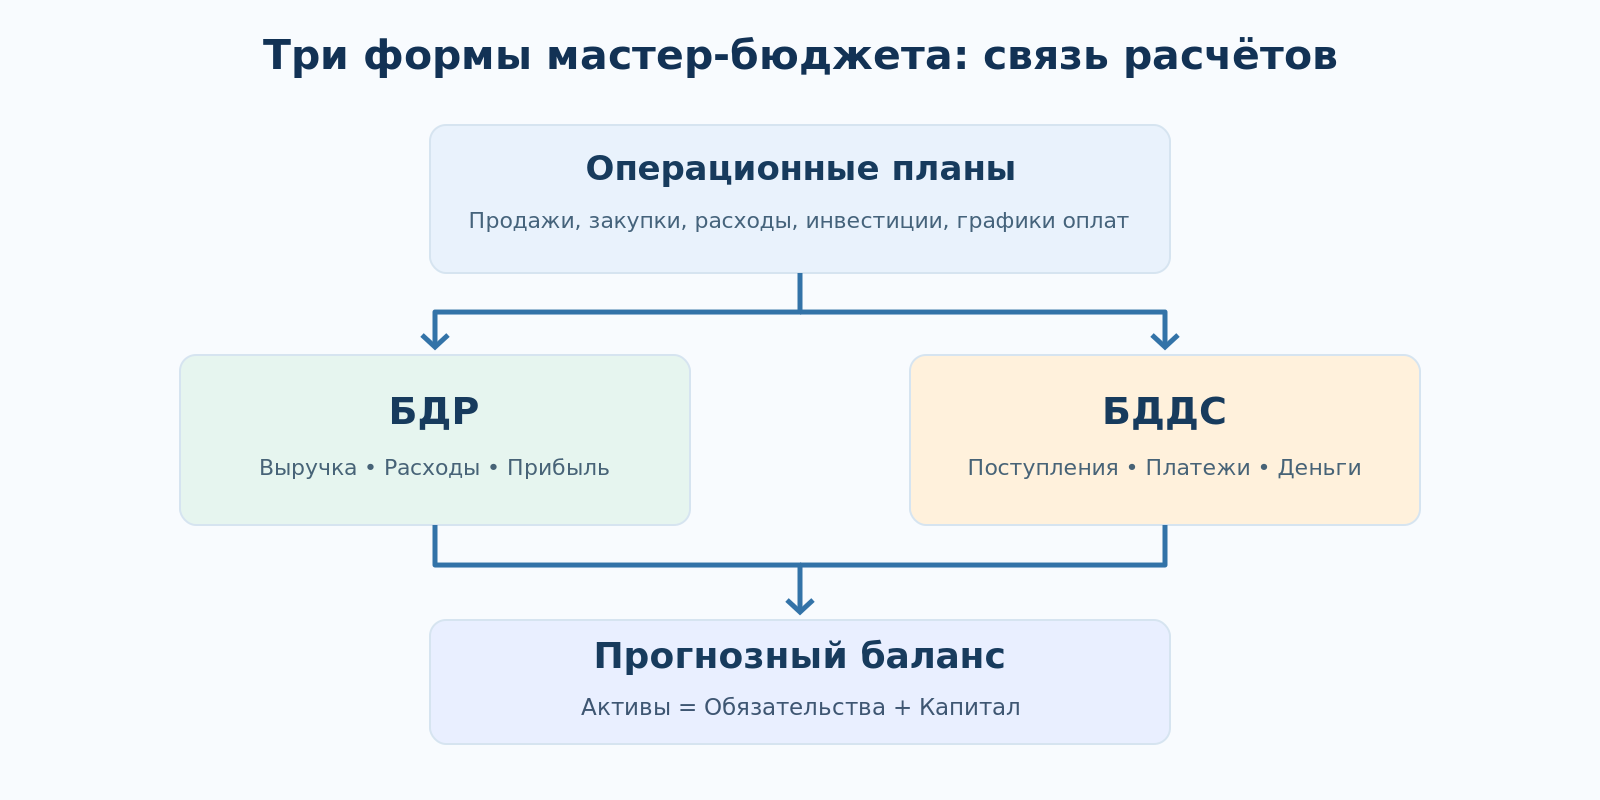
Редакционная схема: операционные планы формируют три взаимосвязанные финансовые формы.
По данным опроса Knowledge Space среди участников конференции CNews «IBP: от практики к результату» (47 респондентов), только в 16% опрошенных компаний бюджетирование реализовано в едином контуре с другими подсистемами планирования. Это результат ограниченной профессиональной выборки, а не оценка всех российских компаний.
В каком порядке составлять БДР, БДДС и прогнозный баланс
Практический порядок такой: сначала согласуют исходные планы и правила учёта, затем составляют БДР, переводят операции в графики поступлений и платежей для БДДС и завершают прогнозным балансом. Проверки выполняют после каждого этапа, а не только после итоговой сборки.
-
Зафиксировать исходную точку. Взять фактический баланс на начало квартала, согласовать справочники статей, валюту, единицы измерения и границы консолидации.
-
Собрать операционные бюджеты. Определить объёмы продаж и производства, закупки, прямые и косвенные расходы, инвестиции и график кредитов.
-
Рассчитать БДР. Признать выручку и расходы с амортизацией, процентами и налогом.
-
Построить БДДС. Разнести поступления и платежи по датам, учесть отсрочки, авансы и старые долги.
-
Сформировать баланс и проверить равенства. Из начальных остатков получить конечные суммы денежных средств, запасов, задолженности, основных средств и капитала.
Сквозной условный пример: БДР, БДДС и баланс за квартал
Рассмотрим условный пример небольшой производственной компании за один квартал. Все суммы далее указаны в тысячах рублей, без НДС; для наглядности не учитываются дивиденды, переоценки и отдельные налоговые разницы. Показатели вымышлены и не описывают отчётность Knowledge Space.
Исходные остатки и хозяйственные операции
Начальный баланс: деньги 300, дебиторка 400, запасы 250, основные средства 1 050; кредиторка 350, кредит 650, капитал 1 000. Итого 2 000 = 2 000.
Шаг 1. БДР: определяем прибыль
Выручку признают за период, когда выполнены установленные условия, а расходы соотносят с соответствующим результатом. Принцип отражения стоимости проданных запасов описан в IAS 2 «Запасы», признание выручки по договору с покупателем — в IFRS 15. Управленческая методика может отличаться от финансовой отчётности, но её следует применять последовательно.
|
Статья БДР |
Сумма, тыс. руб. |
|
Выручка |
1 600 |
|
Себестоимость продаж |
−900 |
|
Валовая прибыль |
700 |
|
Операционные расходы без амортизации |
−300 |
|
Амортизация |
−60 |
|
Операционная прибыль |
340 |
|
Процентные расходы |
−40 |
|
Прибыль до налогообложения |
300 |
|
Налог на прибыль (условно 25%) |
−75 |
|
Чистая прибыль |
225 |
В примере налоговая база условно равна прибыли до налога, а налог полностью уплачен. Основная ставка налога на прибыль в РФ — 25%, по данным ФНС России; реальные сроки и база могут отличаться.
Шаг 2. БДДС: рассчитываем фактические деньги
|
Статья БДДС за квартал |
Движение, тыс. руб. |
|
Начальный остаток денег |
300 |
|
Поступления от покупателей |
+1 500 |
|
Оплата поставщикам |
−900 |
|
Текущие расходы |
−300 |
|
Проценты |
−40 |
|
Налог на прибыль |
−75 |
|
Денежный поток от текущей деятельности |
+185 |
|
Капитальные вложения |
−120 |
|
Погашение кредита |
−100 |
|
Изменение денег за квартал |
−35 |
|
Остаток денег на конец квартала |
265 |
Структурировать денежные потоки по текущим, инвестиционным и финансовым операциям помогает подход IAS 7 «Отчёт о движении денежных средств». Приведённая группировка процентов является выбранным правилом управленческого примера: при подготовке отчётности по МСФО классификацию проверяют по актуальной редакции стандарта.
Контрольный расчёт денег: 300 + 1 500 − 900 − 300 − 40 − 75 − 120 − 100 = 265. Положительная чистая прибыль 225 не означает прирост денег: квартал завершился снижением остатка на 35 из-за инвестиций, погашения кредита и изменений оборотного капитала.
Шаг 3. Прогнозный баланс: переносим результаты в остатки
Теперь рассчитаем каждую статью на конец квартала. Основные средства вырастут до 1 110: к начальным 1 050 добавим инвестиции 120 и вычтем амортизацию 60. Для подхода к первоначальной стоимости и амортизации основных средств ориентиром служит IAS 16.
|
Статья баланса |
На начало |
На конец |
|
Денежные средства |
300 |
265 |
|
Дебиторская задолженность |
400 |
500 |
|
Запасы |
250 |
330 |
|
Основные средства |
1 050 |
1 110 |
|
ИТОГО АКТИВЫ |
2 000 |
2 205 |
|
Кредиторская задолженность поставщикам |
350 |
430 |
|
Банковский кредит |
650 |
550 |
|
Собственный капитал, включая накопленную прибыль |
1 000 |
1 225 |
|
ИТОГО ОБЯЗАТЕЛЬСТВА И КАПИТАЛ |
2 000 |
2 205 |
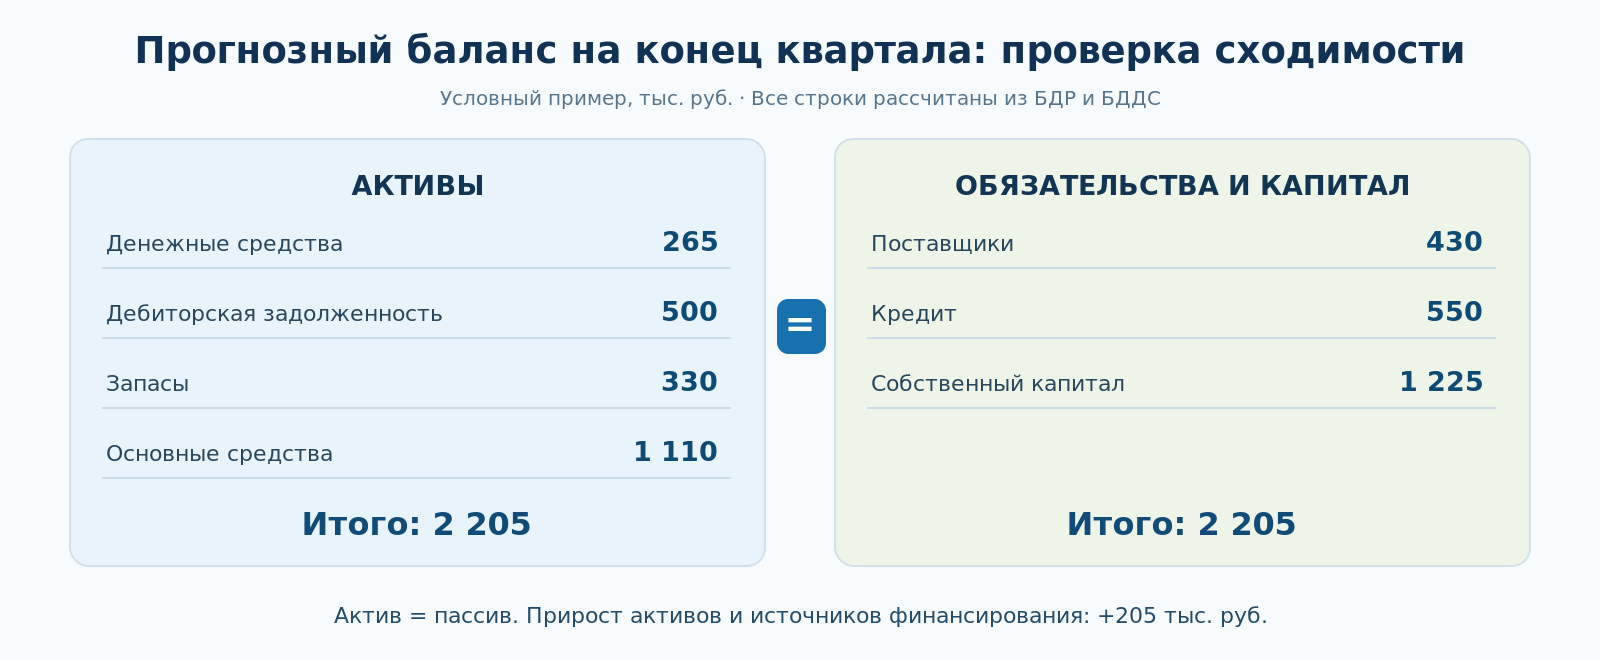
Редакционная схема с проверенными суммами на конец квартала: активы 2 205 тыс. руб. равны источникам их финансирования.
Проверка сходимости даёт три совпадения: чистая прибыль 225 равна приросту капитала с 1 000 до 1 225; 265 из БДДС равно строке денег в балансе; активы 2 205 равны обязательствам и капиталу 2 205. В примере не было дивидендов и взносов владельцев, поэтому сверка прибыли с изменением капитала прямая.
Важно: равенство актива и пассива необходимо, но недостаточно. Ошибочные проводки могут взаимно компенсироваться: дополнительно сверяйте движение каждой статьи с первичными драйверами и платежным календарём.
Как составить прогнозный баланс: алгоритм без балансирующей строки
Чтобы составить прогнозный баланс, недостаточно взять итог БДР и прибавить его к деньгам. По каждой статье нужен мост от остатка на начало до остатка на конец: поступления, выбытия, начисления, платежи и изменения оценки.
-
Дебиторская задолженность. Начальный долг + продажи с отсрочкой − поступления от покупателей − списания. В примере: 400 + 1 600 − 1 500 = 500.
-
Запасы. Начальная оценка + поступление материалов и готовой продукции − себестоимость выбывшего. В примере: 250 + 980 − 900 = 330.
-
Кредиторская задолженность. Остаток поставщикам + начисленные закупки − перечисленные суммы. В примере: 350 + 980 − 900 = 430.
-
Основные средства. Остаточная стоимость на начало + ввод вложений − амортизация и выбытие. В примере: 1 050 + 120 − 60 = 1 110.
-
Долговое финансирование и капитал. По кредитам учитывать выдачи и погашение основного долга; по капиталу — результат периода, дивиденды, взносы и иные движения.
Для сопоставления управленческой модели с финансовой отчётностью учитывают правила представления форм и классификации статей. IFRS 18 заменяет IAS 1 для годовых периодов, начинающихся с 1 января 2027 года; сам подход к управленческому прогнозному балансу остаётся предметом внутренней методики компании.
Фраза «прогнозный баланс как составить» означает проверку движения каждой существенной статьи, а не поиск балансирующей суммы.
Почему прибыль есть, а денег может не хватать
Разница между прибылью и денежным остатком возникает из-за метода начисления, отсрочек и операций, которые влияют на баланс, но не проходят через текущий финансовый результат. Именно поэтому БДР нельзя механически переносить в БДДС.
В нашем примере чистая прибыль 225 сопровождается денежным потоком от текущей деятельности 185. Разница объясняется изменением оборотного капитала и амортизацией: 225 + 60 − 100 (рост дебиторки) − 80 (рост запасов) + 80 (рост кредиторки) = 185.
БДДС: план-факт анализ и причины отклонений
План-факт БДДС полезен, если показывает не только разницу итогового остатка, но и конкретные причины: отставание платежей покупателей, перенос расчётов с поставщиками, дополнительные расходы или сдвиг инвестиций. Отклонения лучше сопоставлять с их влиянием на прогноз конца периода.
Условный вариант для того же квартала: поступило 1 380 вместо 1 500, поставщикам заплатили 840 вместо 900, а текущие расходы составили 320 вместо 300. Остальные платежи и начальный остаток не менялись; итог денег будет 185 вместо 265.
|
Фактор |
План |
Факт |
Влияние на деньги |
|
Поступления от покупателей |
1 500 |
1 380 |
−120 |
|
Платежи поставщикам |
900 |
840 |
+60 |
|
Текущие расходы |
300 |
320 |
−20 |
|
Остальные статьи и начальный остаток |
без изменений |
без изменений |
0 |
|
ИТОГО: отклонение остатка |
265 |
185 |
−80 |
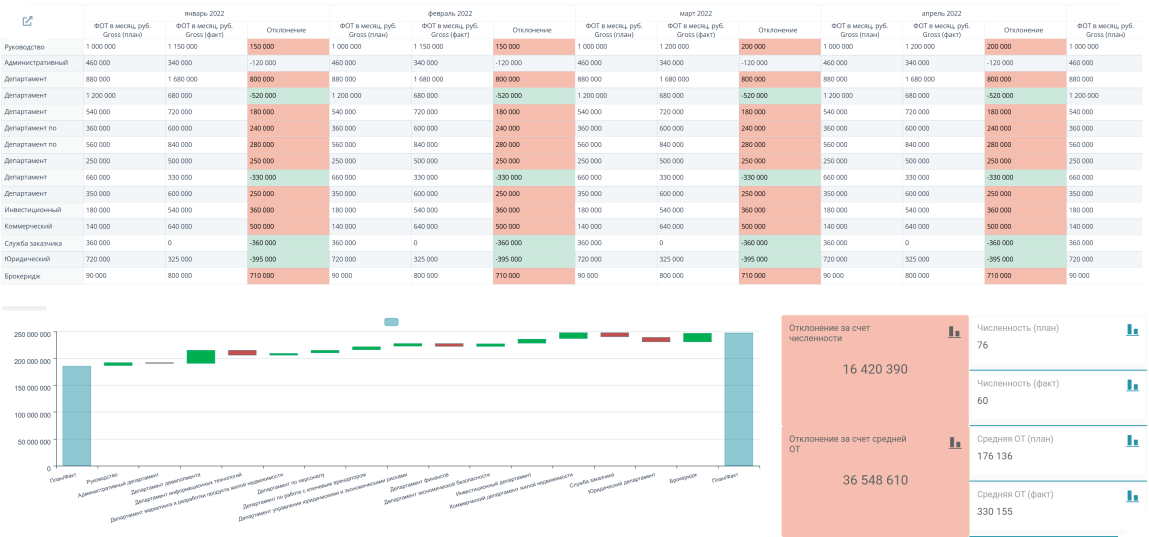
Скриншот Knowledge Space: сравнение плана и факта с разложением отклонений. Это иллюстрация подхода, не таблица из условного примера БДДС.
Для специалистов FP&A полезно разделять причины отклонений по объёму, цене и срокам оплаты, чтобы уточнить прогноз денег.
БДР в строительстве: этапы, авансы и длительные циклы
БДР в строительстве — это бюджет доходов и расходов по объектам, договорам и этапам работ, где признание выручки и фактические поступления от заказчика могут сильно расходиться во времени. Для расчёта требуется связать календарь выполнения работ с графиком актирования и денежных расчётов.
По IFRS 15 признание выручки в течение времени зависит от выполнения установленных критериев, а не только от даты акта или аванса. Для управленческого БДР правила определяются в учётной политике модели, при этом важно отдельно показывать обязательства по авансам и дебиторскую задолженность.
-
Выручка по этапам. Указать, какие работы выполнены и когда возникает право на признание дохода по принятой методике.
-
Авансы заказчика. Отражать получение денег в БДДС, но не считать любое поступление уже заработанной выручкой.
-
Незавершённые работы. Контролировать накопленные затраты на незакрытых этапах и порядок их переноса в себестоимость.
-
Общие расходы проекта. Использовать согласованные правила распределения; методику аллокации затрат фиксировать до составления бюджета.
Типичные ошибки и как их устранить
Большинство ошибок возникает, когда три бюджета собирают независимыми файлами и сверяют только итоговые суммы. Качественная финансовая модель должна объяснять каждое изменение балансовой статьи конкретным событием.
-
БДДС копируют из БДР. Отсрочки не учтены, поэтому кассовый прогноз завышен; заведите календарь оплат и начальную задолженность.
-
Баланс «дотягивают» строкой прочих активов. Пропущена операция, а ошибка скрывается; стройте мосты по каждой существенной статье.
-
Покупки подменяют себестоимостью. Остатки запасов и поставщиков становятся неверными; рассчитывайте закупки отдельно от списания в себестоимость.
-
Капитальные вложения считают расходом периода. Прибыль и стоимость активов искажены; разделяйте инвестиционные платежи и амортизацию.
-
Не отделяют тело кредита от процентов. Погашение основного долга ошибочно уменьшает прибыль; сверяйте график долга, проценты и денежные выплаты.
Как это устроено в Knowledge Space
В решении Knowledge Space «Управление экономикой и финансами» предусмотрены бюджетирование, план-факт-прогноз и сценарное моделирование на тех же данных, что и операционные планы компании. Такой подход позволяет рассматривать финансовые последствия изменений в операционной деятельности в едином плановом контуре.
Итог. Три бюджета связаны тогда, когда каждый показатель БДР и БДДС имеет объяснимое влияние на конечный баланс, а изменение исходных допущений не разрушает эту связь.
Частые вопросы
В каком порядке составлять БДР, БДДС и прогнозный баланс?
Сначала рассчитывают доходы, расходы и прибыль в БДР, затем поступления и платежи в БДДС. Из начальных остатков и движений строят прогнозный баланс и сверяют все три формы.
Как проверить, что три бюджета увязаны между собой?
Сверьте прибыль с изменением накопленной прибыли с учётом выплат собственникам, деньги из БДДС с балансом, а также равенство актива и пассива. Проверьте движение запасов и задолженности.
Почему в БДР есть прибыль, а в БДДС денег не хватает?
Доходы и расходы признают не всегда при оплате. Отсрочки, закупки запасов, инвестиции и погашение кредита сокращают деньги даже при положительной прибыли.
Как составить прогнозный баланс?
Начните с фактического баланса, затем рассчитайте изменение каждой статьи по операциям из БДР и БДДС. Сверьте актив и пассив, деньги и накопленную прибыль.
Чем отличается БДР в строительстве?
В строительстве планируют выручку и затраты по проектам и этапам, отдельно учитывают авансы, незавершённые работы и сроки расчётов с заказчиками.